

 2026-09-30 10:17
2023年,OECD发布《加密资产申报框架及统一报告标准2023年更新》文件(整体框架被称为CRS 2.0),将部分电子货币产品、中央银行数字货币以及特定的间接加密资产投资纳入框架,同时进一步强化尽职调查和申报要求。随着CRS 2.0在多地逐步推进,中国税务居民在海外账户的信息交换将进入CRS 2.0升级通道。
作为内地高净值人群最主要的两大离岸财富管理聚集地,香港和新加坡针对CRS 2.0的实施节奏存在明显差异:香港采取了“行政框架先行、实质规则随后”的推进方式,新加坡则更早进入技术准备阶段。
部分投资者依据交换时间早晚判断风险高低:认为香港2028年才启动数据收集更加安全,新加坡2027年启动交换风险更高。但风险高低并不能如此简单判定,两地的规则落地节奏、金融机构合规要求,以及数据最终进入交换体系的路径差异,更值得出海企业和高净值人群关注。
CRS的升级变化
CRS 2.0是对原有CRS的一次系统性修订,修订内容主要围绕两条主线展开:
扩大需要被识别和报告的金融产品范围;
强化金融机构的尽职调查和数据申报能力。
其中,新的范围包括部分电子货币产品、中央银行数字货币,以及特定的间接加密资产投资。其背后逻辑是:当财富越来越多地转向电子货币、数字金融产品和复杂投资工具时,传统CRS的信息覆盖能力也必须同步升级。
与此同时,OECD发布与CRS 2.0配套的XML Schema 3.0统一报送技术标准。新加坡明确规定,自2027年1月1日起,金融机构需要按照Schema3.0提交信息,包括更正及部分历史申报。
可见评判CRS 2.0带来的真实风险,不能只看跨境信息交换的具体年份,更应该关注金融机构何时开始按照新的数据标准申报信息。
香港:双轨并行,分层推进合规管理
香港选择双轨并行立法推进:先明确规定再扩大范围。
01、强化行政框架
2026年6月26日,《2026年税务(修订)(自动交换资料)条例》刊宪,并将于2027年1月1日起实施。这一轮改革主要针对自动交换资料行政管理及金融机构合规责任进行强化。
申报金融机构将实行强制登记:香港所有申报金融机构原则上都需要通过AEOIPortal完成登记,即使其没有需要向税务局申报的账户信息,也不能简单因为“没有数据”而忽略登记义务。
强化记录保存要求:修订后的制度要求申报金融机构在相关申报截止日后保存足够记录达六年。即使金融机构后来已经不再属于申报范围,相关记录保存责任仍然可能持续。
细化处罚机制:香港引入了新的违规责任,包括部分情况下按照涉及金融账户数量计算罚款,并增加行政处罚机制。
这些变化意味着,即便CRS实质数据标准尚未完全进入新的阶段,针对金融机构自身的行政合规管理已经全面收紧。
02、CARF+CRS 2.0实质内容
与上述行政框架强化相对应的,是香港针对CARF及经修订CRS提交的《加密资产申报框架及经修订的共同汇报标准条例草案》,拟分别实施CARF和CRS 2.0:
同步引入加密资产申报框架(CARF),自2028年开始进行相关加密资产信息交换;
法案于2026年6月提交香港立法会首读,尚未完成全部立法审议,相关安排能否如期落地,取决于立法会后续进程。
香港的制度逻辑是先把金融机构全生命周期的合规法律义务落实到位,确保数据收集有法律约束兜底,再进一步扩展需要识别和交换的数据范围。两条轨道并行,形成“先立规矩、再扩范围”的分层合规压力。
新加坡:规则前置,合规申报一步到位
与香港相比,新加坡更侧重于前置申报规则,并设置严格的技术标准,几乎不给金融机构缓冲与灰色操作空间。
2025年6月26日,新加坡税务局(IRAS)宣布新加坡将实施CRS 2.0及CARF。2027年1月1日起启动CRS 2.0数据收集,金融机构须在2028年5月31日前完成首次申报,IRAS于2028年内完成首次自动信息交换。
2026年8月11日,IRAS就CRS 2.0与CARF实施发布具体指引,核心执行要求如下:
强制使用XML Schema v3.0报送格式,新增账户类型、实控人角色、联名持有人、账户币种等字段;
开户时强制完成自我证明(Self-Certification),金融机构须主动验证其合理性;
建立事件触发的重新尽职调查机制,税务居民身份变更等情形须启动更新。
对于金融机构而言,这意味着合规管理进一步前置。映射到投资者和高净值人群自身,在开户阶段及存续期间都需要确保申报信息真实准确,事后修正的空间被大幅压缩。投资者无法再依靠一份静态的自我证明实现一劳永逸。
香港vs新加坡:CRS 2.0核心对比
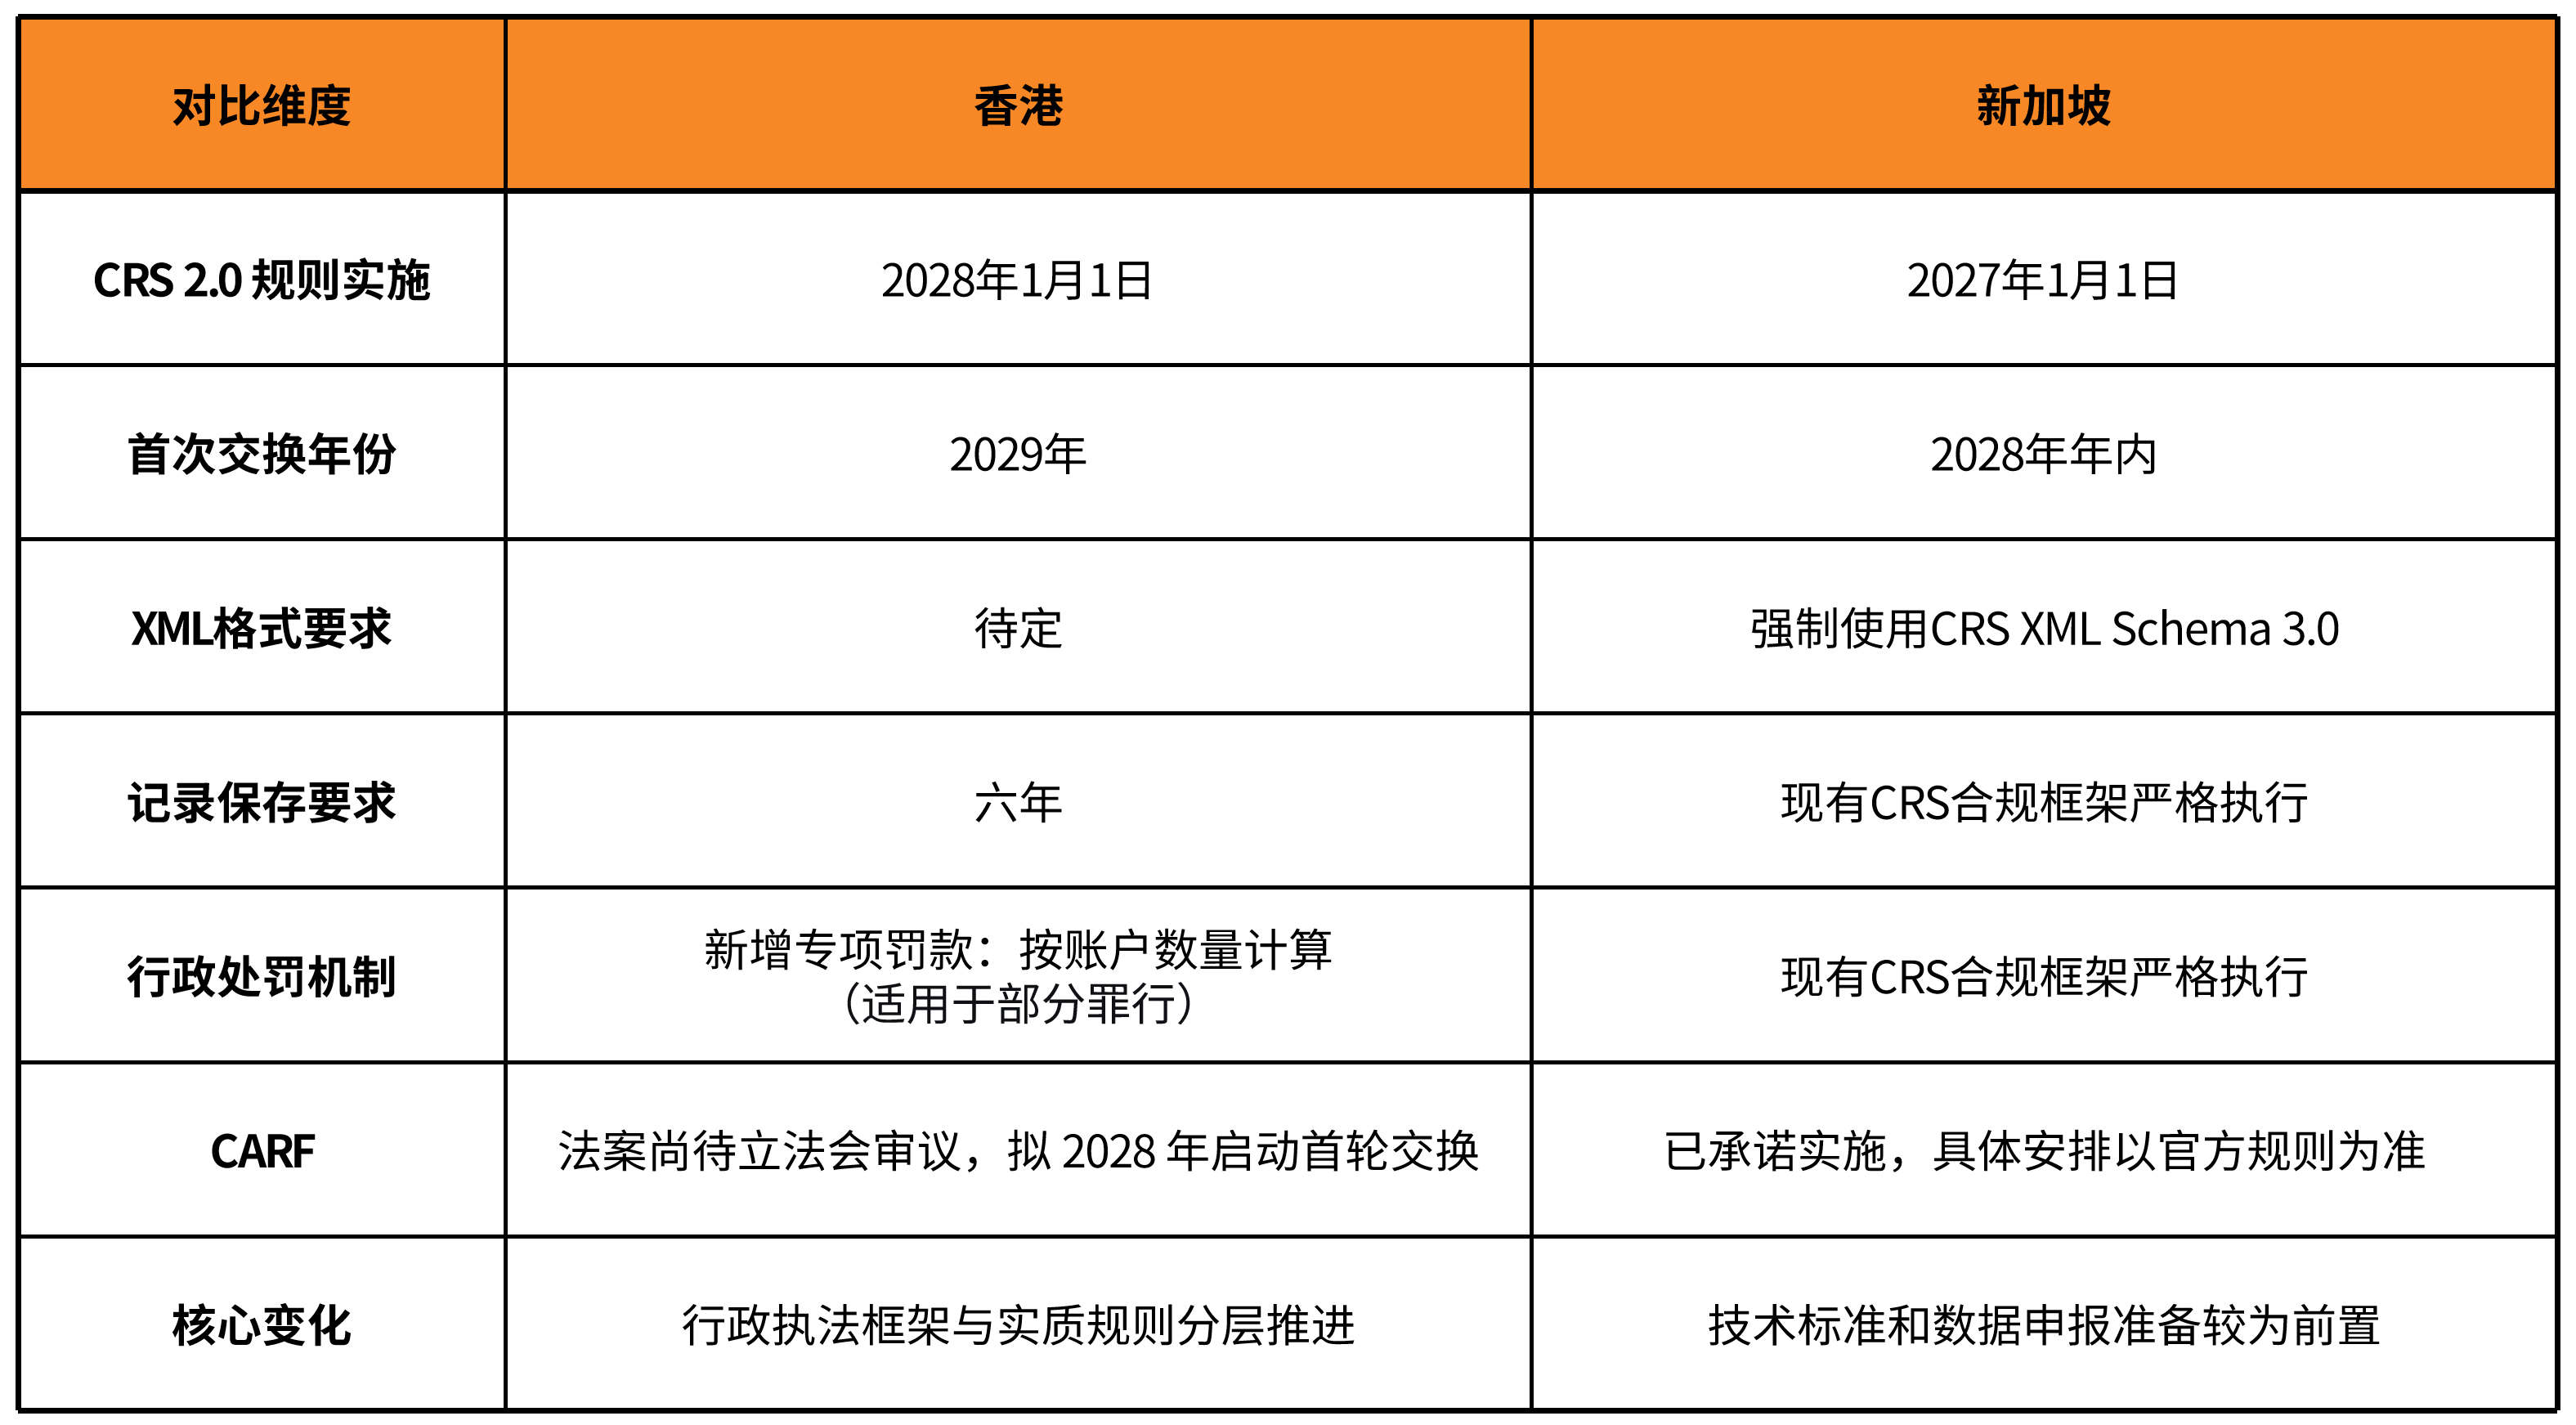
需要特别强调的是:“首次交换时间”与“开始合规流程的时间”并不是一回事。部分投资者认为香港2029年才首次交换信息,自己有三年时间慢慢整改。
实际上,按照当前香港的安排,2027-2028年间的账户信息会依法归集留存,并在2028年后按照CRS 2.0新标准完成补录,2029年集中交换。因此投资者提交的每一项申报资料,都可能在2029年被完整交换出去。尚未启动信息交换,并不代表合规义务尚未生效。
实操行动清单
01、全面自查
整理全部境外账户与离岸实体,梳理实控人、受益所有人完整身份,形成完整的跨境金融资产清单。
02、重新核对账户信息
复核账户信息资料,确认税务居民身份填写是否准确、税务居民身份是否符合中国税务居民判定标准。身份发生变化,合规判断也可能随之变化。
03、错误更正与风险修复
若发现历史自我证明填报错误,立即联系金融机构提交更正。若存在未申报海外账户,及时评估是否适用居住地或中国的自愿披露程序。
04、建立长期合规机制
建立年度CRS合规日历,跟踪对应司法辖区的申报截止日、记录保存要求和自我证明更新节点,将合规管理嵌入日常经营。
在CRS 2.0 规则落地推进的过程中,香港虽然实施节奏更缓、窗口期更长,但不等于监管宽松,投资者需警惕后期合规追溯风险。新加坡规则清晰明确,推进节奏更快,留给主观解读与错报的容错空间有限。
过往布局跨境财富,不少投资者优先考量属地的成本优势。进入CRS 2.0时代后,核心风险不在于某一司法辖区监管严苛与否,而在于 “尚有充足整改时间” 的误判,忽视账户数据已被留存锁定的客观现实。
在跨境税务自动交换的大背景下,真正的资产保护并非寻求信息规避的空间,而是实现架构、申报与实际经济实质的自洽统一。相较于挑选离岸属地,把握合规时间窗口、完成前置风险梳理,才是跨境财富管理的核心要义。
彦德国际深耕香港及新加坡跨境合规服务多年,拥有本地化专业团队,可协助企业及高净值人士完成:
CRS/CARF适用范围识别与合规诊断
金融账户、加密资产及相关持有结构梳理
税务居民身份、自我认证、账户分类及控制人信息整理
CRS政策与程序更新、资料留存与尽职调查流程完善
协助应对香港及其他辖区分阶段申报与信息交换要求。
 联系我们